Stiamo per giungere alla fine del 2024 è possiamo già tirare le somme di quanto è successo quest’anno, sotto l’aspetto economico e finanziario. Sinteticamente, possiamo ritenere che l‘anno appena trascorso sia stato discreto sotto l’aspetto economico per la maggior parte dei paesi sviluppati, che sono stati agevolati da un lato dal calo più incisivo del livello dell’inflazione, dopo gli eccessi del periodo 2022-2023 e, dall’altro lato, da una crescita ancora sostenuta e moderata dell’economia mondiale. Eppure a ben guardare sembra che la vera crescita sia stata distribuita più a macchia di leopardo, sparsa in modo diverso in tutto il mondo, con l’economia americana, Cinese e Indiana a trainare un po' tutto, poi a ruota quella Europa seppur in modo più ridimensionata. L’aspetto particolare è che in questo contesto economico le Banche Centrali principali, FED (america) e BCE (europa) abbiano iniziato a ridurre i tassi d’interesse ad un ritmo più lento di quanto si aspettassero la maggior parte degli operatori finanziari e che sono apparse addirittura un po' “spiazzate” dalla persistenza dell’inflazione nell’ultimo trimestre dell’anno, che sta faticando a scendere o ancor peggio sta mostrando dei segnali di leggera ripresa. Di fronte a questa situazione, le stesse banche centrali hanno continuato a ribadire che le loro future scelte di politica monetaria saranno dipendenti dai dati che emergeranno in futuro. Ed è proprio questa loro dipendenza dai dati macroeconomici che genera un po' di confusione e un certo allarmismo perchè se nemmeno le massime autorità finanziare hanno il vero polso delle prospettive future macroeconomiche, figuriamoci gli operatori professionali e le imprese. Si ha quasi la sensazione che le stesse banche centrali siano un po' “fuori controllo”, quasi spiazzate talvolta da una situazione macroeconomica complicata da cui faticano ad essere più incisive e determinanti come avveniva in passato. E lo stesso Powel, capo della FED, ha ribadito che le proiezioni sull’inflazione nel corso del 2024 hanno” perso coerenza”, confermando che il target al 2% richiederà molto più tempo di quanto previsto e ipotizzato.
\r\n\r\n
\r\n\r\n
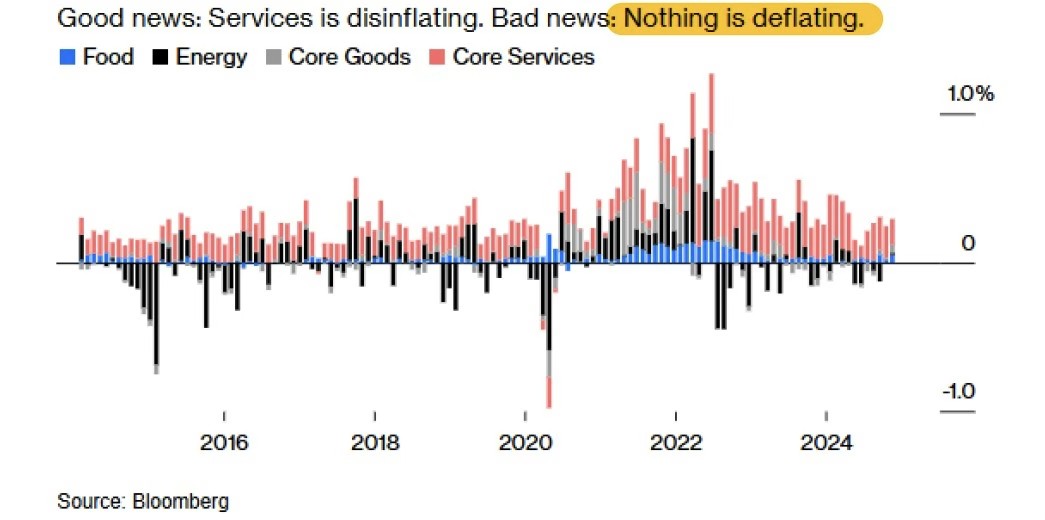
E allora il focus principale per il nuovo anno sarà rivolto ancora all’effettivo tasso d’inflazione che come sappiano produce notevoli impatti economici e finanziari, sia per chi ha la necessità di indebitarsi, che potrebbe trovarsi a farlo a condizioni ancora costose, sia per chi ha la necessità di diversificare i propri investimenti, che potrebbe ritrovarsi un po' in difficoltà a diversificare le scelte finanziarie nel tentativo di contenere il rischio di drawdown del capitale ( calo del valore patrimoniale). E dunque con buona probabilità sarà proprio l’america l’osservata speciale perché da essa dovrebbero dipendere gli sviluppi futuri mondiali. Di fatto ad oggi l’economia americana si dimostra ancora resiliente e vincente sul fronte del lavoro ma nello stesso tempo si ritrova con un tasso d’inflazione Core al 3,3% ben sopra al di sopra del suo target del 2%. I dati dimostrano come il processo di disinflazione stia continuando ma anche che nessun settore risulta in deflazione, come mostrato nella figura dell’inflazione americana nei vari settori e questo può rappresentare un serio problema. In effetti la FED americana si troverà costretta a rallentare il suo percorso di riduzione dei tassi, e ad oggi le stime di mercato per il 2025 indicano al massimo altri 2 o 3 tagli dei tassi d’interesse verso un’ obiettivo d’inflazione del 3,5%, ben al di sopra dell’obiettivo del 2%. In questo scenario non ci dovremmo stupire se per la prima volta la FED decidesse di ritenere un tasso neutrale d’inflazione ad un livello più elevato, giustificato dall’aggettivo “temporaneo”, e che possa provare a mantenere una discreta crescita economica e nello stesso tempo a contrastare l’inflazione. segue