Per decenni la diversificazione è stata considerata la regola aurea della gestione finanziaria. Distribuire il capitale tra azioni e obbligazioni, magari su più aree geografiche, era ritenuto sufficiente per ridurre il rischio senza compromettere il rendimento. Oggi questa convinzione è sempre più messa a dura prova e, nel nuovo contesto di mercato, la diversificazione tradizionale resta necessaria, ma non è più sufficiente. Anche secondo BlackRock, una delle principali società di gestione a livello globale, stiamo vivendo un vero cambio di regime. I mercati finanziari non sono più guidati da una pluralità di fattori indipendenti, bensì da poche grandi forze dominanti: l’Intelligenza Artificiale, i nuovi equilibri tra inflazione e tassi di interesse, l’aumento del debito pubblico, la crescente divergenza tra le politiche delle banche centrali e i rischi geopolitici. In un contesto simile, non esiste più un’allocazione “diversificata” capace di funzionare automaticamente a protezione del patrimonio. Analizzando più nel dettaglio i mercati finanziari, emerge infatti come il primo punto critico riguardi proprio le obbligazioni governative.
Diversificazione del portafoglio: un mito da trasformare
Storicamente, infatti, i titoli di Stato a media-lunga scadenza hanno svolto un ruolo difensivo nei portafogli, compensando le fasi di discesa dei mercati azionari. Oggi questa funzione è meno affidabile. I rendimenti obbligazionari globali sono tornati a salire, spinti da politiche fiscali espansive, dalle recenti impennate di alcune materie prime e, di conseguenza, dai crescenti timori sulla sostenibilità del debito pubblico, soprattutto nei Paesi più fragili (Italia compresa). Di conseguenza, in diverse fasi recenti, azioni e obbligazioni hanno mostrato movimenti concordi al ribasso (correlazione positiva), riducendo drasticamente l’efficacia della diversificazione classica tra componente azionaria e obbligazionaria, costruita sulla base del profilo di rischio personale. Un secondo elemento di criticità è la forte concentrazione dei rendimenti azionari. Negli Stati Uniti, una quota crescente della performance del mercato è spiegata da un unico grande fattore: l’Intelligenza Artificiale. Questo ha favorito rialzi significativi, ma ha anche aumentato la dipendenza degli indici da pochi settori e da un numero ristretto di titoli. Le recenti correzioni del Nasdaq hanno evidenziato quanto il sistema sia diventato sensibile a questo tema. In tale scenario, investire lontano dagli Stati Uniti o dai grandi temi dominanti non è più una scelta neutra, bensì una decisione attiva – e spesso necessaria – che richiede competenze specifiche e un elevato grado di consapevolezza. A complicare ulteriormente il quadro contribuisce il divario tra le banche centrali. Gli Stati Uniti mostrano una crescita economica e un’inflazione più robuste rispetto ad altre economie avanzate, ma stanno adottando una politica monetaria relativamente più accomodante. Al contrario, altri Paesi devono confrontarsi con dati macro più deboli, ma dispongono di minori margini per adottare politiche monetarie espansive. Questa asimmetria aumenta la volatilità dei mercati finanziari e rende più instabile qualsiasi asset allocation statica, non flessibile e non ricalibrata nei momenti opportuni, sulla base dell’andamento dei flussi di denaro reale.
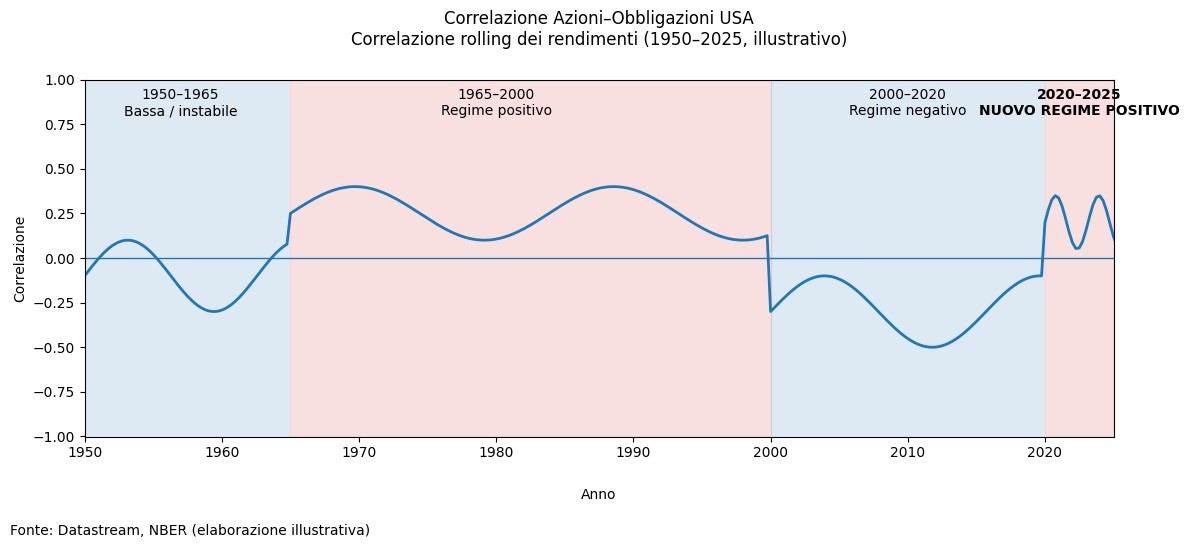
È proprio in questo contesto che il comportamento recente della correlazione tra azioni e obbligazioni va interpretato con molta cautela. Come evidenziato dal grafico, il temporaneo riavvicinamento della correlazione verso lo zero non segnala un ritorno al vecchio regime di mercato. Al contrario, riflette una fase di equilibrio instabile, in cui forze opposte si compensano solo momentaneamente.
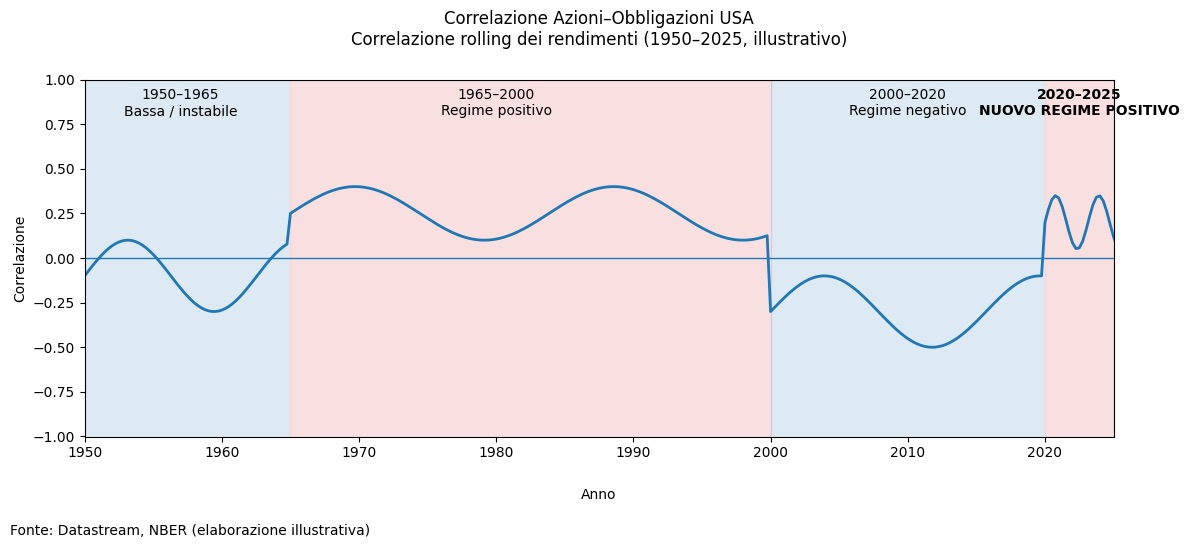
In un contesto caratterizzato da inflazione strutturalmente più elevata e da vincoli fiscali crescenti, la diversificazione tradizionale tende infatti a fallire proprio nei momenti di stress finanziario, quando la sua funzione protettiva sarebbe davvero necessaria.
La vera domanda, quindi, non è cosa stia accadendo in una fase di relativa normalizzazione ciclica, ma cosa potrebbe accadere al prossimo shock economico-finanziario. Proviamo a spingerci un passo avanti e a chiederci cosa succederebbe se nei prossimi mesi si materializzassero alcuni scenari tutt’altro che improbabili: un’ulteriore espansione del deficit pubblico negli Stati Uniti, una crescita economica più forte delle attese, una riaccensione delle pressioni inflazionistiche e un aumento del term premium (premio aggiuntivo) richiesto dagli investitori per detenere titoli di Stato a lunga scadenza.
Storicamente, combinazioni di questo tipo hanno prodotto un esito ricorrente: le obbligazioni scendono, penalizzate dal rialzo dei rendimenti; le azioni correggono, sotto la pressione di tassi più alti e valutazioni più tese; e la correlazione tra le due asset class torna positiva, annullando il beneficio della diversificazione proprio nel momento più delicato dei mercati finanziari.
In questi contesti, anche l’alternativa dell’attesa di lungo termine può rivelarsi molto più lunga di quanto si possa ipotizzare, con livelli di stress finanziario prolungato – misurabili anche attraverso indicatori come l’indice di Ulcera Finanziaria – tali da spingere, prima o poi, molti investitori a disinvestire, forse anche quelli più resilienti.
Di fronte a questo scenario, la risposta non è l’abbandono della diversificazione, ma la sua trasformazione. Serve un approccio metodologico più dinamico, adattivo e selettivo alle tendenze di mercato, capace di adattarsi rapidamente a un mondo in cui le vecchie certezze non valgono più.
La vera sfida per gli investitori non sarà prevedere il prossimo movimento dei mercati, ma costruire portafogli più dinamici e pronti ad affrontare un contesto finanziario strutturalmente più complesso e imprevedibile, ben consapevoli che la regola più importante resta sempre la stessa:
«Nessuna emozione, nessuna magia, solo strategia». Buon investimento.
Un augurio di buone festività pasquali a tutti i lettori.
DISCLAIMER:
Lo scopo del presente documento è esclusivamente informativo e non rappresenta in alcun modo una raccomandazione o un suggerimento d’investimento, implicito o esplicito, rispetto a strategie d’investimento o agli strumenti finanziari e il lettore-investitore si assume la totale responsabilità delle sue decisioni o interpretazioni
MERCATI FINANZIARI DI TIZIANO MORGILLO
altre rubriche