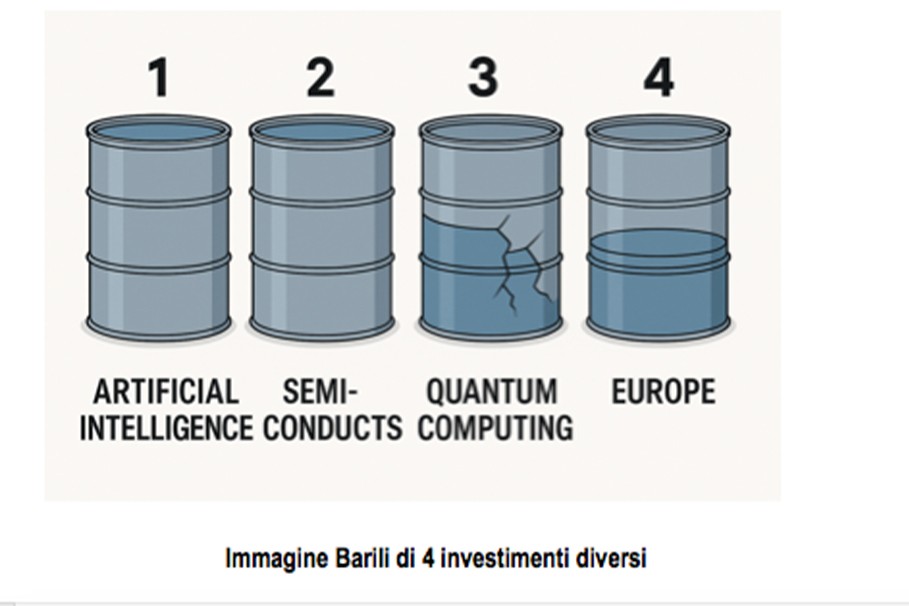
C’è un momento nei mercati finanziari in cui i segnali, pur sparsi e apparentemente scollegati, iniziano a convergere verso un’unica conclusione: il ciclo rialzista sta entrando nella sua fase più matura. Non è ancora la fine, non c’è panico, non ci sono crolli. Ma c’è un elemento più sottile, che gli operatori esperti riconoscono immediatamente: la liquidità smette di affluire dove ha affluito finora e inizia a disperdersi in contenitori diversi, più piccoli, più periferici, talvolta più fragili. Questa dinamica si può spiegare in tanti modi, ma la metafora più intuitiva rimane quella dei barili: la liquidità è come l’acqua che il mercato versa dentro una serie di contenitori. Prima si riempiono quelli più grandi, evidenti e narrativamente più seducenti come, in questo ciclo, l’intelligenza artificiale, i semiconduttori, gli hyperscaler, il cloud. Poi, una volta colmi, la liquidità trabocca altrove: nei settori più speculativi (quantum computing, metalli rari, uranio), nelle small cap e nei mercati rimasti più indietro come l’Europa. Quando però anche questi barili iniziano a mostrare segni di saturazione e alcuni addirittura a svuotarsi rapidamente, significa che il mercato sta cercando un nuovo equilibrio e lo fa in una fase in cui l’ottimismo supera spesso la prudenza, mentre il rischio reale rimane sottostimato. Questa è la verità di fondo: siamo in una fase avanzata del ciclo. Non necessariamente pericolosa, ma delicata. Una fase in cui la gestione attiva del rischio conta più della ricerca di rendimenti incrementali. Una fase in cui ciò che sembra un’opportunità può essere, in realtà, un sintomo di debolezza strutturale del rally. segue
Fase matura del rialzo ciclico, di Tiziano Morgillo
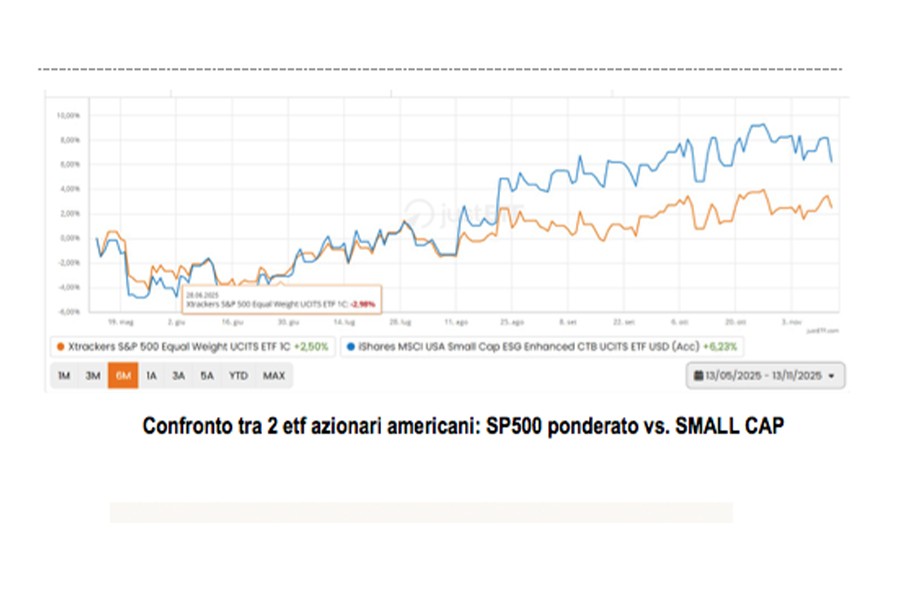
Per comprendere perché ci troviamo in una fase così particolare, è necessario analizzare tre fenomeni che stanno emergendo con chiarezza: 1) I barili principali del ciclo si stanno svuotando; 2) La rotazione verso segmenti periferici è sempre più evidente; 3) Gli operatori non si stanno muovendo all’unisono. Negli ultimi trimestri, la narrativa dominante è stata una sola: intelligenza artificiale. I listini lo confermano: semiconduttori avanzati, hyperscaler, titoli cloud hanno guidato il rally con valutazioni sempre più tese. A ruota sono arrivati i settori “adiacenti”: mining per metalli critici, titoli legati all’infrastruttura energetica dei data center, crypto miners riconvertiti in data center providers, uranio. Qui i prezzi hanno registrato non solo rialzi, ma veri e propri mini–boom: movimenti verticali, accompagnati da narrativa intensa e aspettative future spesso più ambiziose dei fondamentali reali. Poi è successo ciò che accade in ogni ciclo avanzato: il comparto quantum computing ha corretto fino al –50% dai massimi; i titoli sui metalli rari hanno mostrato una volatilità estrema, in cui rialzi fulminei sono stati cancellati in poche sedute; l’uranio ha perso vigore dopo una fase di entusiasmo; persino i crypto miners più esposti ai temi AI/data center hanno registrato rally immediatamente negati dal mercato. È un pattern inequivocabile, che evidenzia come i barili più speculativi non riescono più a trattenere liquidità. Si riempiono con violenza, si svuotano con la stessa rapidità. È la firma di mercato delle fasi mature. E così, mentre i settori “caldi” mostrano saturazione, la liquidità inizia a cercare altrove. Per esempio, nel mercato europeo che è diventato il principale candidato della rotazione. Alcuni motivi possono essere le valutazioni più basse di quelle USA; i tassi d’interesse relativamente più contenuti (BCE più accomodante. Eppure sembra un paradosso che l’Europa venga cercata solo perchè è rimasta più indietro. Quindi, non è un segnale di forza del ciclo, ma un indicatore di saturazione altrove. Allo stesso modo, negli Stati Uniti si registra un dato rivelatore, dove lo S&P500 equipesato sovraperforma l’indice standard, stando ad evidenziare che ora il rally non è più guidato dai “soliti noti” e cresce il bisogno di ampliare il ventaglio dei titoli che salgono, oltre al fatto che gli investitori stanno cercando rendimenti dove finora non ce n’erano. Questo scenario è spesso un segnale tipico di fine corsa, quando la liquidità esce dai leader e cerca rifugio nei ritardatari. Va da sé che l’insieme di questi elementi non descrive un mercato destinato a crollare da un momento all’altro, bensì un’evidenza che gli investitori esperti conoscono bene e cioè che più un ciclo si avvicina alla maturità, più diventa difficile trovare barili nuovi da riempire senza generare squilibri. E oggi i barili principali sono pieni o si stanno svuotando; quelli speculativi perdono acqua velocemente; i secondari si stanno riempiendo in modo forzato e i periferici diventano improvvisamente attraenti perché “rimasti indietro”. È una combinazione che richiede una sola cosa: prudenza professionale. Se la verità è che ci troviamo in una fase avanzata del ciclo, e se il problema è la crescente incoerenza tra strumenti, operatori e flussi, allora la soluzione non può essere la stessa che funziona nelle fasi iniziali o intermedie del rialzo. segue
In una fase matura, la strategia vincente deve cambiare. E può darsi che la risposta migliore si articoli in tre elementi: 1) Conservare ciò che il mercato ha già dato; 2) Ridurre la dipendenza dai barili che si stanno svuotando; 3) Gestire il rischio prima del rendimento. In un ciclo avanzato, il primo dovere dell’investitore non è massimizzare, ma proteggere. Naturalmente la soluzione professionale non è “vendere tutto”, ma è consigliabile ridurre le esposizioni ipertese, prendere profitto dove è evidente la perdita di momentum o alleggerire i segmenti che hanno già mostrato correzioni violente. Si tratta di un approccio basato non sulla paura, ma sulla disciplina. Di fatti, l’errore più comune nelle fasi mature del ciclo finanziario è quello di inseguire i barili speculativi quando scendono, pensando che siano “un affare”, come i quantum computing, i metalli rari, l’uranio, o i crypto miners riconvertiti, che poi hanno mostrato pattern di rally immediatamente negati. Questo è precisamente il segno che non sono barili strutturali, ma barili di euforia. Sarebbe più opportuno adottare una strategia che permetta di evitare di aumentare l’esposizione su segmenti che mostrano volatilità esplosiva e di valutare con freddezza la sostenibilità dei fondamentali reali. La soluzione più importante è un cambio di mentalità. In questa fase del mercato, il rendimento marginale è meno interessante del rischio marginale. Ecco cosa potrebbe fare un investitore prudente ma efficiente: aumentare la qualità media del portafoglio; evitare settori guidati esclusivamente dalla narrativa; ribilanciare le posizioni per evitare concentrazioni eccessive; considerare coperture parziali nei momenti di eccesso di ottimismo; valutare la diversificazione geografica con logica, non per inseguire performance. La soluzione non è chiudere i rubinetti della liquidità, ma gestirla con intelligenza come in un sistema di barili che cambia forma ogni trimestre. Tuttavia, un mercato maturo può ancora salire. Può farlo per settimane, a volte mesi. Ma sale in modo disordinato, discontinuo, selettivo. E chi interpreta male questa fase rischia di rimanere esposto proprio sui barili che si svuotano più velocemente per poi, magari, vendere perché gli subentra il panico. In conclusione, un consiglio operativo potrebbe essere di non inseguire ciò che è già stato riempito, di non credere che un barile si riempia per sempre e di focalizzarsi sulla sostenibilità e protezione del capitale. È così che si attraversa con maggior successo la parte finale di un ciclo finanziario.
MERCATI FINANZIARI DI TIZIANO MORGILLO
altre rubriche