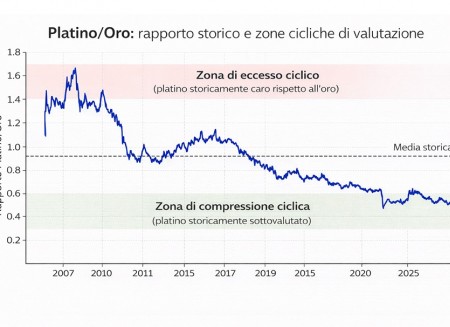
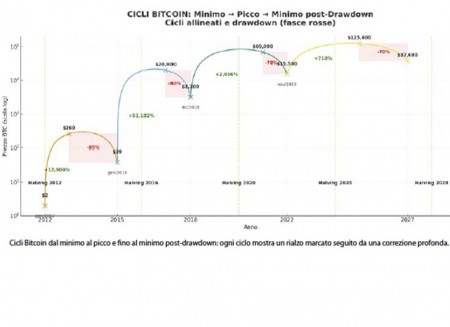
Negli ultimi mesi molti investitori hanno percepito nei mercati finanziari segnali apparentemente contraddittori. Da un lato l’azionario globale continua a mostrare una buona tenuta; dall’altro asset tradizionalmente difensivi come oro, argento, materie prime e metalli strategici stanno registrando nuovi massimi. Anche i titoli indicizzati all’inflazione statunitensi evidenziano una rinnovata forza. È quindi legittimo chiedersi: che cosa stanno davvero prezzando i mercati? La risposta più immediata – e spesso la meno corretta – è cercare un unico scenario dominante. In realtà, il contesto attuale è meglio descritto come una fase in cui più rischi convivono e si sovrappongono, senza che nessuno di essi sia ancora diventato prevalente. È proprio questa sovrapposizione a rendere la lettura dei prezzi meno intuitiva, ma non per questo incoerente. segue
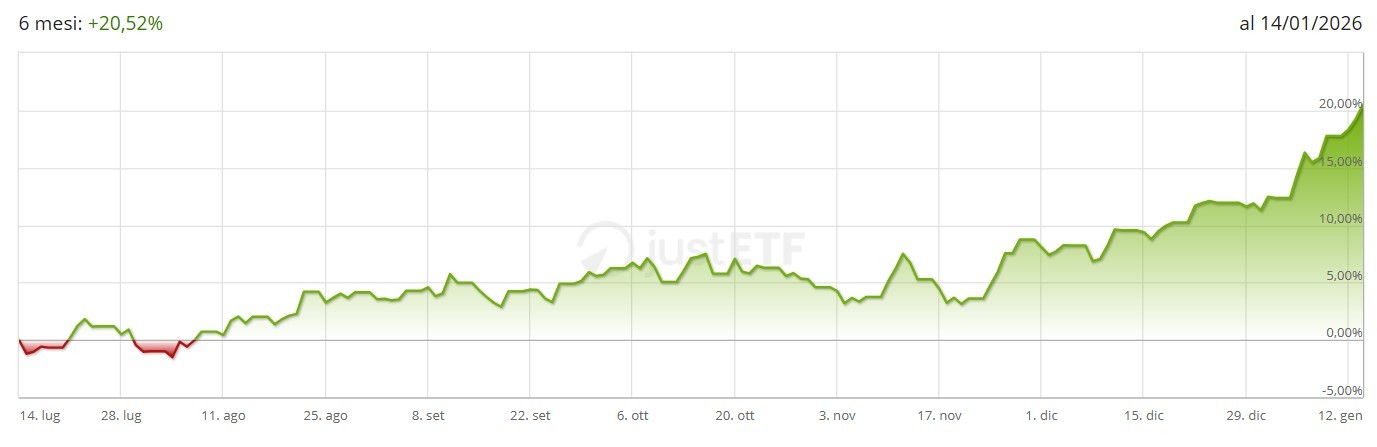
Il primo rischio che i mercati stanno cercando di incorporare riguarda l’incertezza tariffaria negli Stati Uniti. Le tariffe introdotte sotto l’ombrello dell’IEEPA e la possibile decisione della Corte Suprema sulla loro legittimità restano un elemento centrale per le aspettative degli operatori. Il consenso di mercato continua a ritenere più probabile uno scenario di bocciatura o ridimensionamento delle misure, ma la possibilità che esse vengano confermate non è più considerata trascurabile. Questo punto è cruciale: non significa che i mercati stiano prezzando un ritorno pieno al protezionismo, bensì che è aumentato il valore delle coperture contro il rischio regolatorio. L’apprezzamento di oro, metalli strategici e di alcune materie prime riflette proprio questo incremento del premio per l’incertezza, più che una previsione netta sull’esito finale. A questo si aggiunge un secondo rischio di natura geopolitica, legato al Medio Oriente. Le tensioni tra Stati Uniti e Iran non implicano necessariamente uno scenario di guerra su larga scala, ma sono sufficienti ad aumentare il rischio percepito di escalation rapide, incidenti localizzati o instabilità nello Stretto di Hormuz, snodo fondamentale per il traffico energetico globale. Questo contribuisce a spiegare la forza relativa del comparto delle materie prime. L’andamento dell’ETF azionario settoriale MSCI World Materials rafforza questa lettura (vedi grafico allegato). A partire dall’autunno 2025 il comparto evidenzia una performance crescente e relativamente stabile, culminata in un progresso di circa il 20% su base semestrale. Ciò che merita attenzione è la forte accelerazione dall’inizio del 2026, con la performance da inizio anno che si avvicina al +9%, segnalando un rafforzamento del posizionamento difensivo selettivo in risposta a un aumento dell’incertezza percepita, seppur in un contesto in cui i mercati non stanno prezzando un evento estremo, ma stanno progressivamente incorporando un insieme di rischi latenti — geopolitici, regolatori e di policy — attraverso un rafforzamento selettivo delle asset class più sensibili all’incertezza. Un terzo elemento, meno evidente ma strutturalmente rilevante, riguarda la politica interna statunitense. Il confronto sempre più acceso tra l’amministrazione Donald Trump e la Federal Reserve, in particolare sul tema dell’indipendenza della banca centrale, introduce un fattore di incertezza di medio periodo. Storicamente, quando emergono tensioni tra politica e autorità monetaria, gli investitori tendono a rafforzare l’esposizione ad asset reali e a strumenti indicizzati all’inflazione. Non perché l’inflazione stia necessariamente accelerando, ma perché aumenta il rischio di politiche percepite come incoerenti o meno credibili nel tempo. Anche la forza degli inflation linked statunitensi va letta in questa chiave. segue
Quando questi rischi si sommano, il comportamento dei mercati diventa più complesso, ma anche più razionale di quanto possa sembrare. Non assistiamo a vendite indiscriminate degli asset rischiosi, bensì a un rafforzamento selettivo delle protezioni. È per questo che vediamo oro e materie prime salire insieme a un azionario che tiene, con un mercato obbligazionario che rimane complessivamente stabile. Non è una contraddizione: è un posizionamento difensivo che non rinuncia del tutto all’esposizione al rischio. In altre parole, i mercati non stanno scegliendo uno scenario estremo, ma stanno prezzando la complessità. Per concludere, in un contesto come questo l’errore più comune è inseguire i movimenti recenti dei prezzi o cercare certezze assolute. Un portafoglio efficace non è quello costruito su una previsione binaria, basata su “cosa sale o cosa scende”, ma quello capace di restare robusto quando piùfonti di rischio convivono. Ciò significa mantenere esposizione alla crescita, affiancandola a coperture selettive e coerenti, evitando sia l’eccesso di difesa sia l’eccesso di fiducia.La lezione più importante, tuttavia, è che disciplina e metodologia contano più della previsione. I mercati non chiedono di indovinare il futuro, ma di gestire l’incertezza. Chi riesce a farlo nel tempo tende a ottenere risultati migliori di chi cerca certezze dove spesso non possono esistere. E chi le promette, invece, ha quasi sempre un conflitto di interesse. Sta nella responsabilità dell’investitore decidere quale strategia adottare e come farsi guidare nelle scelte d’investimento.
|
|
Lo scopo del presente documento è esclusivamente informativo e non rappresenta in alcun modo una raccomandazione o un suggerimento d’investimento, implicito o esplicito, rispetto a strategie d’investimento o agli strumenti finanziari e il lettore-investitore si assume la totale responsabilità delle sue decisioni o interpretazioni.
|
|