Nelle ultime due settimane il Nasdaq ha infilato dieci sedute consecutive di rialzo, la striscia più lunga dal 2021, recuperando oltre il 12 per cento dai minimi. Il Russell 2000 segna il miglior avvio d’anno dal 2021 e l’indice azionario MSCI All Country World Index estende la propria corsa a nove sedute consecutive. Numeri che, in apparenza, raccontano forza e continuità, mentre sotto la superficie, il quadro è molto diverso: il petrolio resta stabilmente in area 95 dollari, le aspettative di inflazione sono ai massimi da cinque anni e il 76 per cento dei gestori globali si dichiara posizionato per uno scenario di stagflazione. segue
Lo Stretto di Hormuz continua a funzionare come un checkpoint selettivo, non come una via realmente normalizzata, mentre la curva del Brent prezza tensioni più persistenti. Il mercato azionario sconta una rapida risoluzione della crisi, quello energetico segnala prudenza. I prezzi sono tornati ai livelli pre-conflitto, ma il contesto macro e geopolitico che li sostiene è profondamente cambiato. L’anatomia del rialzo evidenzia un elemento chiave: non si tratta, almeno per ora, di un rally guidato dalla convinzione, ma dalla necessità. CTA, ricoperture di posizioni short, decadimento delle opzioni put e programmi di buyback automatici hanno generato flussi di acquisto forzati. Gli investitori, ancora sottopesati, sono stati costretti a inseguire il movimento più che a costruirlo. Il sentiment resta fragile: le aspettative di crescita sono crollate e le allocazioni azionarie si sono ridotte. Non siamo in una fase di capitolazione: la liquidità resta al 4,3% e il Bull & Bear Indicator si mantiene in area neutrale. A ciò si aggiunge una concentrazione estrema degli utili: il 63% della crescita del primo trimestre è riconducibile a pochi titoli, con NVIDIA e Micron che pesano per oltre la metà dell’espansione dell’S&P 500. In un simile contesto, qualsiasi delusione può trasformarsi in un fattore destabilizzante, soprattutto considerando che una parte rilevante delle aspettative positive appare già incorporata nei prezzi. segue
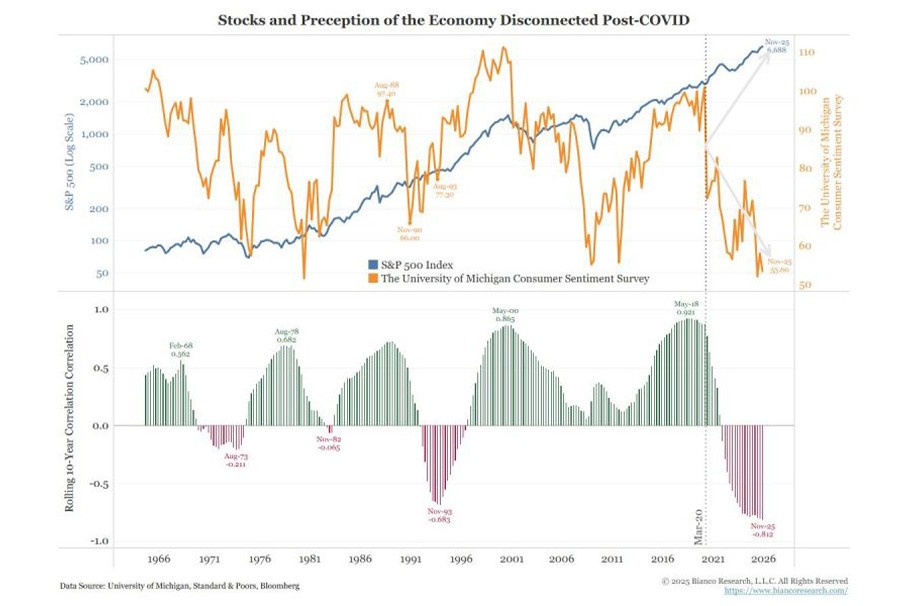
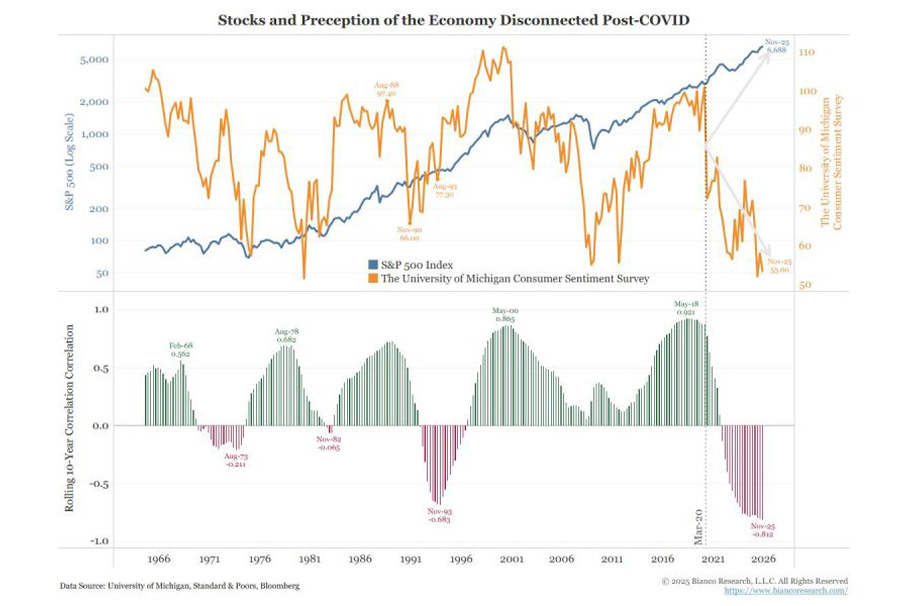
Pare sia in atto un cambiamento strutturale ancora più profondo: il mercato azionario oggi non è più percepito come uno specchio dell’economia reale. Mentre gli indici salgono, la maggior parte delle persone non ne beneficia e continua a vivere un contesto economico complesso. Tra inflazione, basso livello di risparmio e una crescita sempre più concentrata su pochi grandi titoli, si è creata una frattura evidente tra finanza e realtà. Il grafico lo evidenzia chiaramente: la correlazione tra andamento dei mercati e fiducia dei consumatori è oggi la più negativa degli ultimi 60 anni. In altre parole, il rialzo dei prezzi azionari non migliora più la percezione economica delle famiglie, come accadeva prima del 2020. Questa è l’era “ dell’economia a forma K”: una dinamica in cui una parte del sistema cresce rapidamente – mercati finanziari e grandi aziende – mentre un’altra, famiglie, piccoli business e redditi reali, resta indietro. Ed è proprio da questa frattura che nasce la natura del rialzo attuale: in assenza di una partecipazione diffusa e di una reale convinzione degli investitori, il mercato tende a salire per effetto di dinamiche prevalentemente tecniche e meccaniche, come ricoperture di posizioni short, flussi sistematici e buyback automatici. Questo rende il movimento intrinsecamente più fragile: non sostenuto da fiducia e allocazioni strutturali, ma da flussi forzati che, per loro natura, possono esaurirsi rapidamente. Serve disciplina operativa: osservare i flussi reali, monitorare con attenzione il comparto energetico e la dinamica degli utili, attendere segnali concreti di capitolazione o di riallocazione strutturale del capitale. Finché il mercato sarà sostenuto prevalentemente da dinamiche meccaniche e non da una reale fiducia degli investitori, il profilo rischio-rendimento resterà asimmetrico. Probabilmente la prossima direzione non sarà determinata dai modelli, ma dalla realtà dei dati ed è proprio nei momenti di maggiore incertezza finanziaria, che la regola più importante resta sempre la stessa: “nessuna emozione, nessuna magia, solo strategia”. Buon investimento.
DISCLAIMER
Il presente documento ha finalità esclusivamente informative e non costituisce in alcun modo una raccomandazione o un suggerimento di investimento, né implicito né esplicito, in merito a strategie o strumenti finanziari. Ogni decisione di investimento resta di esclusiva responsabilità del lettore, che si assume integralmente i rischi derivanti da eventuali scelte o interpretazioni dei contenuti.