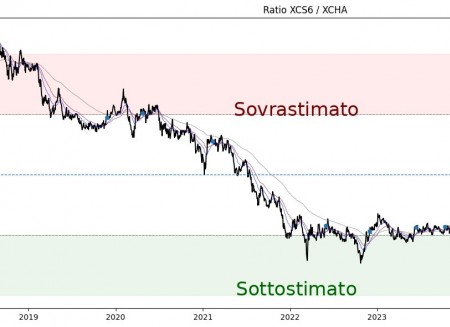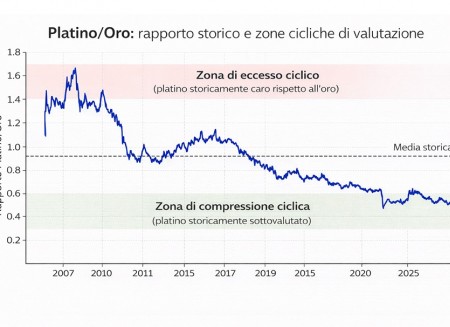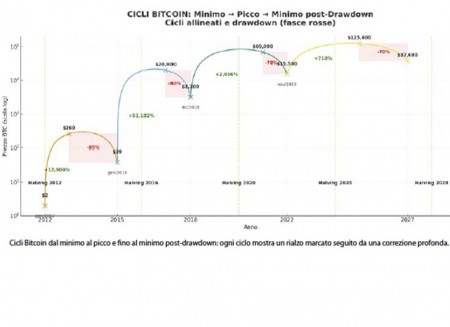
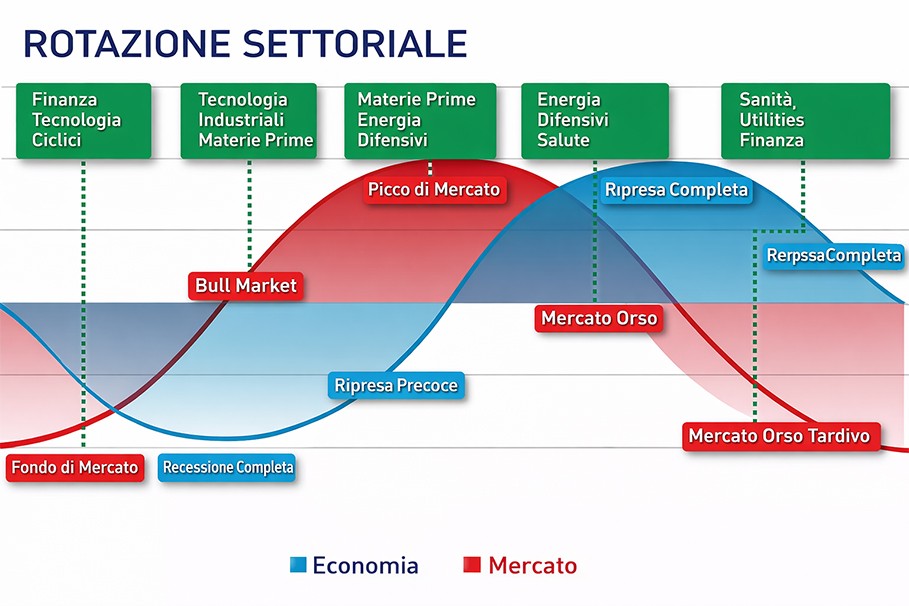
Nei mercati finanziari maturi, uno degli equivoci più ricorrenti è interpretare i movimenti di capitale come un’alternanza netta tra ingresso e uscita della liquidità. In realtà, soprattutto nelle fasi avanzate del ciclo, il capitale tende a restare all’interno del sistema, redistribuendosi progressivamente tra settori, stili di investimento e aree geografiche, secondo una logica ciclica più che emotiva. Questa dinamica può essere letta attraverso quella che viene spesso definita come la “Tecnica dei Barili degli Investimenti” : il mercato finanziario visto come un insieme di contenitori comunicanti. Nelle fasi iniziali della ripartenza economica, la liquidità si concentra nei comparti più ciclici e strutturali, quelli che beneficiano per primi dell’anticipazione dei mercati rispetto all’economia reale. Finanza, tecnologia, industriali e materie prime sono tipicamente i settori che assorbono per primi i flussi di capitale. Con il passare del tempo, però, questi barili iniziano a saturarsi. A quel punto il flusso di denaro non si interrompe, ma cerca nuovi contenitori, spesso meno profondi e meno stabili. (Vedi il Grafico). Nelle fasi mature del ciclo, la liquidità tende così a ruotare verso settori secondari o difensivi, non tanto per una rinnovata forza strutturale, quanto per la saturazione delle aree che avevano guidato il rialzo. Materiali di base, comparti energetici e beni essenziali diventano progressivamente più rilevanti nei portafogli. Questo meccanismo non descrive un mercato destinato a crollare improvvisamente, ma descrive piuttosto un contesto in cui diventa progressivamente più difficile allocare nuova liquidità senza generare squilibri. Il mercato continua a muoversi, ma con maggiore fatica e minore coesione.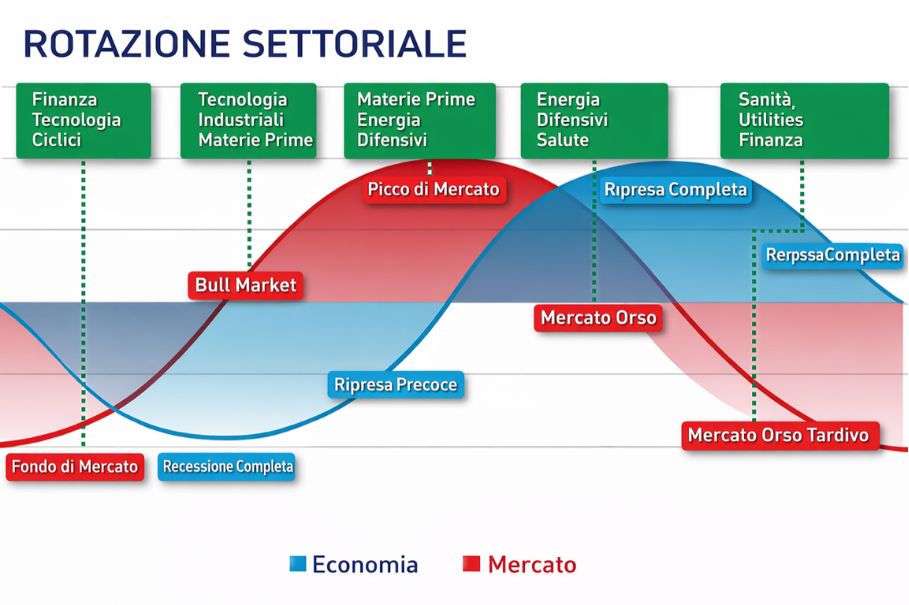
La Tecnica dei Barili degli Investimenti
Ovvero, il mercato finanziario visto come un insieme di contenitori comunicanti
I primi segnali di criticità emergono quando la dispersione dei flussi diventa evidente. I settori che hanno guidato il rialzo tendono a perdere capacità di assorbimento, mentre la liquidità si sposta verso comparti secondari, temi periferici o segmenti rimasti indietro. Come mostra il grafico della rotazione settoriale lungo il ciclo economico, questa dinamica è tipica delle fasi in cui il mercato, pur in presenza di dati macroeconomici ancora solidi, ha già iniziato a riorientare le proprie aspettative. Questa rotazione non va interpretata come un segnale di rinnovata forza strutturale, ma al contrario, riflette un adattamento a un contesto di opportunità più limitate, in cui i movimenti diventano più discontinui, i rally più rapidi e le correzioni più violente. La liquidità continua a muoversi, ma fatica a stabilizzarsi, rendendo i mercati più sensibili alle notizie macroeconomiche, finanziarie e, in alcuni casi, anche alle dinamiche geopolitiche, soprattutto di questi tempi.
Tuttavia, il rischio principale in questa fase non è l’imminenza di una crisi, fatto salvo eventuali “shock esogeni”, quanto piuttosto il deterioramento del rapporto rischio–rendimento. È proprio nei cicli maturi che diventa più frequente l’errore di inseguire i segmenti più speculativi dopo una correzione, interpretandoli come occasioni di acquisto. In molti casi, si tratta invece di contenitori riempiti dall’euforia e dallo storytelling, incapaci di trattenere liquidità nel tempo. Pertanto, quando il ciclo entra nella sua fase matura, la strategia che ha funzionato nelle fasi iniziali o intermedie perde efficacia e la priorità dell’investitore non dovrebbe essere più la massimizzazione del rendimento, ma la protezione del capitale. Questo non implica un disimpegno generalizzato del suo capitale dai mercati, né un approccio difensivo estremo, ma richiede maggiore disciplina nella gestione delle esposizioni, una riduzione delle concentrazioni eccessive e un’attenzione crescente alla qualità dei fondamentali rispetto alla semplice promessa di rendimenti rapidi. La “Tecnica dei Barili” non è uno strumento di market timing e non ambisce a individuare il punto di svolta del ciclo. È piuttosto una chiave di lettura dei flussi finanziari, utile per comprendere quando l’aumento del rischio non è più adeguatamente compensato dal potenziale di rendimento. In questa prospettiva, le rotazioni settoriali e geografiche diventano uno strumento di riequilibrio del portafoglio, da integrare con le altre componenti dell’asset allocation di portafoglio. Per concludere, va precisato che un mercato in fase matura può continuare a salire ancora, ma tende a farlo in modo meno ordinato e più selettivo. In questo contesto, la competenza dell’investitore non risiede nella capacità di anticipare il massimo, bensì nel riconoscere quando l’equilibrio tra rischio e rendimento si sta progressivamente deteriorando, adattando di conseguenza le scelte d’investimento*.
*Lo scopo del presente documento è esclusivamente informativo e non rappresenta in alcun modo una raccomandazione o un suggerimento d’investimento, implicito o esplicito, rispetto a strategie d’investimento o agli strumenti finanziari e il lettore-investitore si assume la totale responsabilità delle sue decisioni o interpretazioni.
-1.png "Natali Dentista 2026")
MERCATI FINANZIARI DI TIZIANO MORGILLO
altre rubriche