Negli ultimi mesi l’attenzione degli investitori si è concentrata quasi esclusivamente su oro e argento, spinti da un tasso d’inflazione più elevato rispetto al passato, da politiche monetarie espansive e da crescenti squilibri fiscali. Oggi però questi metalli hanno raggiunto livelli di prezzo storicamente molto elevati, rendendo l’ingresso meno efficiente dal punto di vista del rapporto rischio/rendimento, almeno nel breve termine. È in questo scenario che gli altri due metalli preziosi, il platino e il palladio, tornano ad assumere un ruolo rilevante, non come sostituti dell’oro, ma come complementi strategici all’interno di un portafoglio ben costruito. Infatti, i prezzi degli investimenti finanziari si muovono anche in base alle relazioni relative tra gli asset, ovvero in condizioni di sottovalutazione o di sopravvalutazione. Nel 2025 l’oro ha superato i 4mila 300 dollari l’oncia e l’argento si è avvicinato ai massimi storici. Quindi, il platino e il palladio emergono come alternative non perché più “sicuri”, ma perché ancora relativamente sottovalutati rispetto all’oro e più direttamente legati all’economia reale, offrendo probabilmente delle opportunità interessanti. segue
Platino e Palladio, Oro e Argento: domanda industriale contro dinamiche finanziarie
Oro e argento rispondono prevalentemente a dinamiche monetarie, inflazione attesa, tassi reali e fiducia nelle valute. Platino e palladio, invece, rispondono prima di tutto alla domanda industriale, ai cicli economici e alle politiche di transizione ener
La recente revisione della posizione europea sullo stop ai motori a combustione interna rappresenta un esempio concreto di come anche le decisioni regolatorie possano incidere direttamente su questi mercati. Una transizione meno rigida a partire dal 2035 ha restituito visibilità ai motori tradizionali e ibridi e, di riflesso, ai metalli utilizzati nei catalizzatori. Il mercato ha reagito rapidamente, riportando il platino su livelli che non si vedevano da oltre un decennio e il palladio fuori da una lunga fase di debolezza. Questo movimento non nasce dalla speculazione pura, ma da un cambiamento delle aspettative industriali. Il problema nasce quando platino e palladio vengono letti con la stessa lente dell’oro. Oro e argento rispondono prevalentemente a dinamiche monetarie, inflazione attesa, tassi reali e fiducia nelle valute. Platino e palladio, invece, rispondono prima di tutto alla domanda industriale, ai cicli economici e alle politiche di transizione energetica. Confondere questi piani porta spesso a decisioni errate. Il palladio è il caso più emblematico. È uno dei metalli preziosi più rari al mondo, con riserve molto inferiori a quelle di platino e oro e con oltre il 70 per cento della domanda legata ai catalizzatori per motori a benzina e ibridi. Questo lo rende estremamente sensibile al ciclo automobilistico globale. Negli ultimi anni, tuttavia, la diffusione dei veicoli elettrici ha compresso le aspettative di domanda, schiacciando i prezzi nonostante deficit strutturali di offerta. Il palladio è storicamente anche il più volatile tra i metalli preziosi, capace di movimenti estremi sia al rialzo sia al ribasso. Inoltre, l’offerta è fortemente concentrata tra Russia e Sudafrica, il che espone il mercato a rischi geopolitici e a shock produttivi difficili da anticipare. Anche piccoli cambiamenti nella domanda possono produrre effetti amplificati sui prezzi, rendendo il palladio uno strumento potenzialmente redditizio, ma inadatto a investitori con una bassa tolleranza al rischio. Il platino invece presenta un profilo diverso, ma non privo di criticità. La sua domanda è più diversificata e comprende catalizzatori per diesel e ibridi, gioielleria, industria chimica, elettronica e applicazioni medicali. Questa diversificazione riduce la dipendenza da un singolo settore, ma negli ultimi anni il platino ha sofferto una prolungata stagnazione dei prezzi che ne ha eroso l’attrattiva agli occhi degli investitori. Solo nel 2025, grazie al contesto macroeconomico e alle tensioni sull’offerta sudafricana, il metallo ha mostrato una vera inversione di tendenza. segue
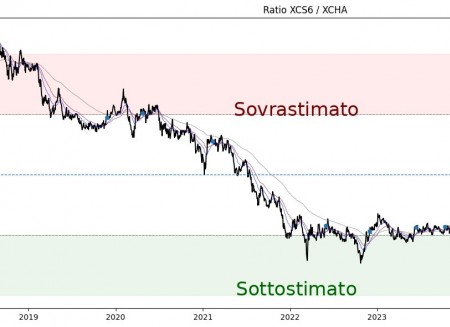
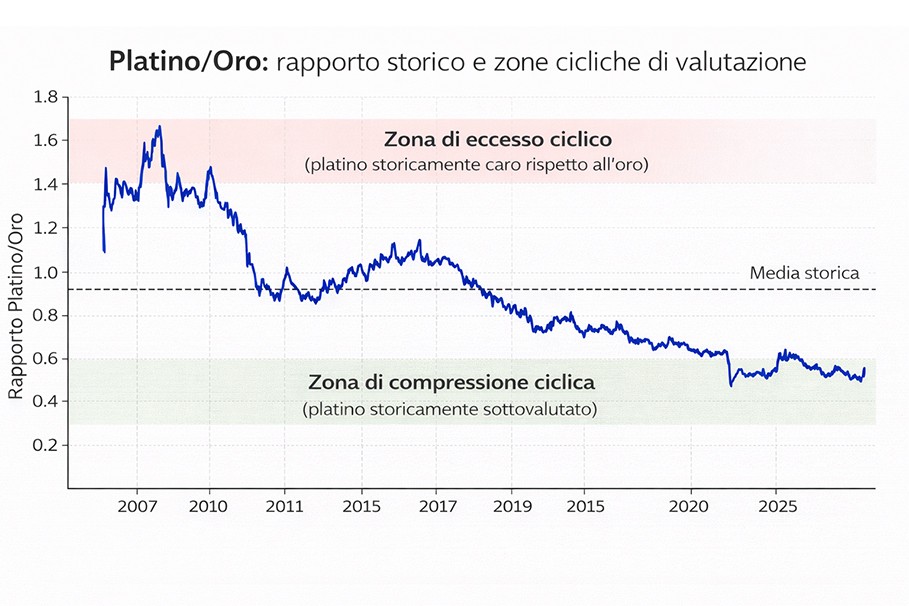
Un errore frequente è concentrarsi esclusivamente sui livelli assoluti dei prezzi, senza considerare le valutazioni relative, come il rapporto tra i prezzi dei metalli. Oggi il prezzo del platino e del palladio può apparire già “salito molto”, ma rispetto all’oro entrambi restano su livelli storicamente sottovalutati e compressi. Questo non elimina il rischio di correzioni, ma suggerisce che il punto di ingresso debba essere valutato con strumenti diversi rispetto a quelli utilizzati per il metallo rifugio per eccellenza. In questo senso, il grafico del ratio Platino/Oro (rapporto Platino/Oro) racconta una storia diversa rispetto al prezzo assoluto. Nonostante il rally del 2025, il platino resta lontano dalla zona di eccesso ciclico rispetto all’oro. Questo non significa che debba necessariamente salire, ma indica che, in termini relativi, il rischio di entrare su livelli estremi è più contenuto rispetto ai metalli rifugio tradizionali. Quanto meno nei prossimi mesi o anni, il ratio potrebbe tendere verso la media storica di 0,856 (linea nera tratteggiata). Oggi il rapporto si colloca intorno a 0,44 e, probabilmente, solo con il superamento di 0,63, massimo del 2025, potrebbe accelerare nuovamente al rialzo. Questo non implica che l’oro non possa continuare a salire, ma piuttosto che il platino potrebbe registrare un apprezzamento relativo maggiore rispetto all’oro. Tuttavia, per l’investitore attento, l’idea di fondo non è di scegliere tra platino o palladio come se fossero scommesse direzionali, ma collocarli correttamente all’interno del portafoglio. Platino e palladio non sostituiscono l’oro, lo affiancano. Non sono asset centrali, ma strumenti satellitari che possono migliorare l’efficienza complessiva del portafoglio se utilizzati con misura e acquistati nei momenti appropriati. Il palladio può essere considerato un’esposizione ciclica e opportunistica. È adatto a investitori consapevoli della sua volatilità, capaci di sopportare forti oscillazioni e interessati a sfruttare eventuali rimbalzi legati a un rallentamento della transizione verso i veicoli elettrici o a shock sull’offerta. In un portafoglio ben costruito, il palladio non dovrebbe avere un peso elevato, ma può offrire ritorni anche molto interessanti. Il platino, invece, si presta meglio a una logica strategica di medio-lungo periodo. La domanda più diversificata, l’offerta estremamente concentrata e le prospettive legate all’idrogeno e alle celle a combustibile lo rendono un candidato interessante come alternativa industriale ai metalli rifugio tradizionali. Non è privo di volatilità, ma storicamente mostra un comportamento più equilibrato rispetto al palladio. Dal punto di vista complessivo, l’inserimento di una quota contenuta di materie prime come platino e palladio, metalli preziosi ma a forte componente industriale, può migliorare l’efficienza di un portafoglio bilanciato, come dimostrato da studi accademici e analisi di grandi case di investimento, grazie alla loro decorrelazione rispetto ad azioni e obbligazioni. In conclusione, platino e palladio non sono né una scorciatoia per ottenere rendimenti rapidi né strumenti da evitare per principio. Sono asset complessi, legati all’economia reale e ai cicli industriali. Per l’investitore che li affronta con metodo strategico e consapevolezza possono rappresentare un tassello utile nella costruzione di un portafoglio equilibrato. Per chi invece li utilizza senza comprenderne la natura, restano strumenti difficili da gestire. Come spesso accade, la differenza non sta nell’asset, ma nella strategia complessiva adottata. Auguro a tutti i cari lettori un Buon Natale e un felice Anno Nuovo.
DISCLAIMER:
|
MERCATI FINANZIARI DI TIZIANO MORGILLO
altre rubriche