Il mercato obbligazionario sta vivendo un momento particolare. Da un lato, se i titoli in portafoglio soffrono e, nei dossier, cominciano a vedersi numeri in rosso, d’altro lato la salita dei rendimenti può invogliare all’acquisto. Con cautela però, poiché sono attesi altri due rialzi dei tassi da parte della BCE nei prossimi mesi. Archiviato definitivamente il periodo della repressione finanziaria, caratterizzato da tassi a zero o sotto zero (artificiosamente compressi dalla politica monetaria della banca centrale), i mercati sono ritornati a funzionare secondo gli schemi classici e le leggi della domanda e dell’offerta. Alla base di questo movimento c’è ovviamente l’inflazione determinata dalle crisi geopolitiche, ovvero dalle guerre, dalle conseguenti difficoltà di approvvigionamento di combustibili, che hanno fatto schizzare in alto i prezzi di gas e petrolio, ma anche dalle necessità di finanziamento degli stati impegnati nelle politiche di riarmo. Tutti chiedono finanziamenti al mercato, a cominciare dagli USA, in serie difficoltà a rifinanziare un debito che ha raggiunto i 40mila miliardi di dollari e che pesa, in rapporto al Pil, quanto il debito pubblico italiano. Tanto che, in mancanza di compratori, i titoli emessi dal Tesoro americano vengono acquistati dal Tesoro stesso (non ho ben compreso il meccanismo: con quali fondi?), mentre la Fed, per contrastare l’inflazione, è costretta ad alzare i tassi (in Europa invece, al tempo di Draghi, all’acquisto dei titoli di stato provvide la BCE, portando i tassi a zero e creando così le condizioni per la successiva forte inflazione). segue
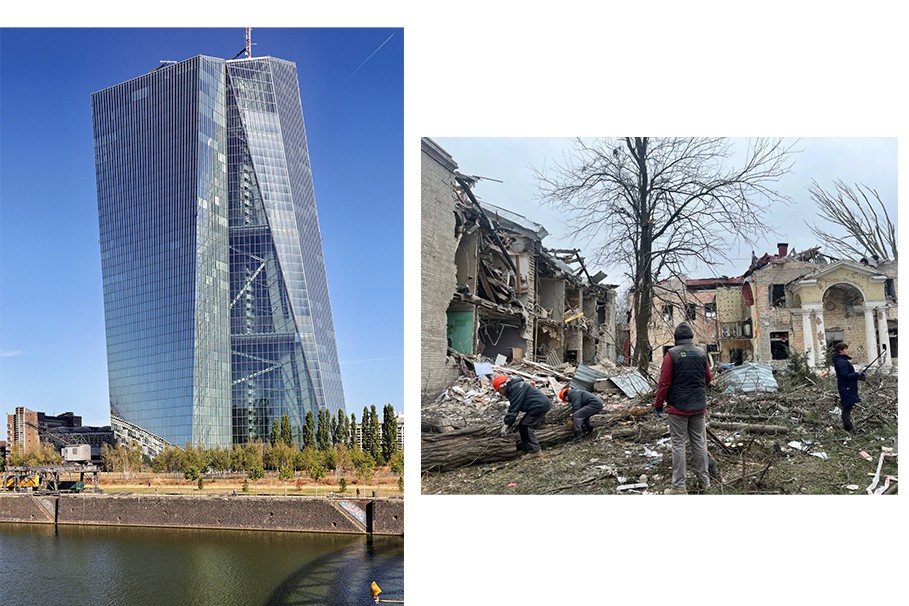
I rendimenti cominciano dunque a essere molto interessanti, dato che in alcuni casi sfiorano il cinque per cento ma per acquistare occorre avere fiducia nella solvibilità degli stati, tutt’altro che garantita, dato il contesto geopolitico. Come è noto, infatti, a ogni guerra mondiale è seguita una crisi valutaria che ha letteralmente polverizzato i risparmi. E il riarmo della Germania non tranquillizza di certo, soprattutto in un momento in cui riaffiorano nostalgie per il Terzo Reich e si affermano movimenti politici apertamente neonazisti. La storia ci insegna che ogni volta che i Tedeschi sono riusciti a riarmarsi, hanno poi finito con l'usarle, le armi. E in guerra ci si può scivolare quasi senza rendersene conto, basta un piccolo incidente, magari provocato ad arte e il casus belli è già servito. Intanto l’Italia, oltre a fornire finanziamenti e armi, è già invischiata direttamente in Ucraina tramite Leonardo, una società a partecipazione pubblica, che produce droni in loco. Poi nostri militari sono esposti in Medio Oriente in zone a rischio, mentre l’aeronautica è impegnata in operazioni Nato di controllo dei cieli ai confini con la Russia. Situazioni che comportano pericoli di coinvolgimento diretto in conflitti senza che vi sia stata una decisione politica presa dal Parlamento. Peraltro c’è un precedente illustre quando, alla vigilia dell’ingresso dell’Italia nella prima guerra mondiale, il governo, all’oscuro del Parlamento, in maggioranza neutralista, firmò patti per l’intervento a fianco dell’Intesa, ribaltando l’alleanza con gli Imperi centrali. Le guerre portano lutti e distruzioni, nell’immediato, ma hanno conseguenze nefaste anche in seguito. Alla sconfitta nella prima guerra mondiale seguì, in Germania, la grande inflazione che polverizzò il valore del marco. Lo stesso accadde in Italia dopo la seconda guerra mondiale. Il debito pubblico, tecnicamente, non andò in default, ma il valore dei titoli in pratica si azzerò a causa dello svilimento del valore della moneta. Ecco perché è rischioso, in un contesto bellico, dare fiducia ai titoli di stato, soprattutto se a lunga scadenza. Peraltro la BCE, al fine di orientare i risparmiatori verso l’acquisto di titoli pubblici, ha diramato un’allerta riguardante i rischi degli investimenti sull’azionario, dato il peso eccessivo che hanno pochi titoli di aziende americane (oggettivamente sopravvalutate) nei panieri globali. Giusto avvertimento, anche se non del tutto disinteressato. Insomma, come sempre, la scelta tra azioni e obbligazioni è questione di fiducia. (nelle immagini, la sede Bce a Francoforte ed effetti di bombardamenti in Ucraina in una foto di Caritas International)