I mercati finanziari stanno entrando in una fase in cui la geopolitica smette di essere semplice rumore di fondo e torna a essere una vera variabile macroeconomica.
I mercati finanziari stanno entrando in una fase in cui la geopolitica smette di essere semplice rumore di fondo e torna a essere una vera variabile macroeconomica. Il conflitto in Medio Oriente e il rischio di interruzioni delle forniture energetiche attraverso lo Stretto di Hormuz stanno riportando il prezzo del petrolio al centro della funzione di reazione degli investitori globali. Dopo il forte rialzo delle ultime sedute, il Brent continua a mantenersi su livelli elevati mentre il mercato energetico incorpora un premio di rischio crescente legato alla possibilità di una disruption dell’offerta globale. Non si tratta semplicemente di volatilità di breve periodo e quando il petrolio diventa la variabile guida, l’intero equilibrio tra inflazione, crescita economica e politica monetaria entra in una fase più delicata. Da questo punto di vista il mercato si trova oggi davanti a due possibili scenari.
\r\n
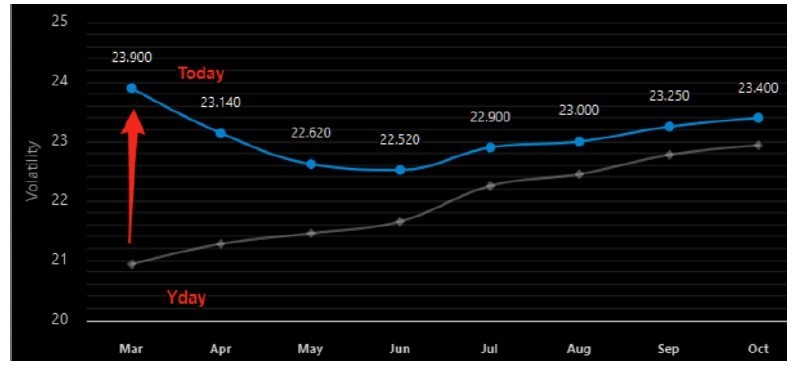
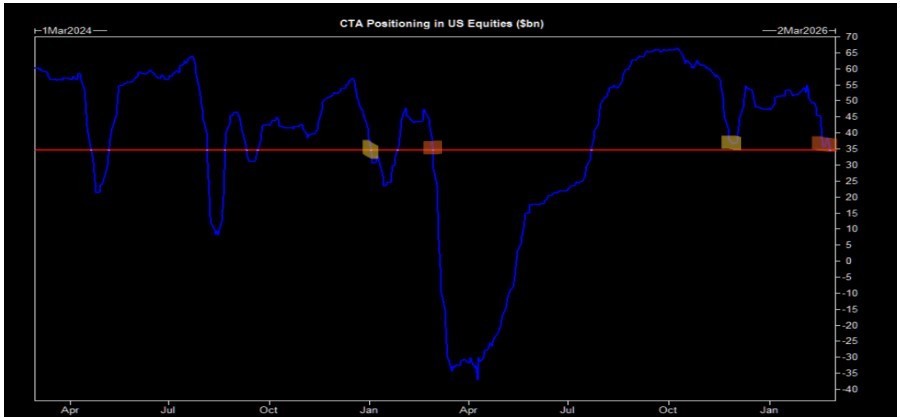
Il primo è quello di una tensione geopolitica relativamente breve. In questo scenario lo shock energetico verrebbe assorbito come un premio di rischio temporaneo e i mercati potrebbero riprezzare un contesto di reflazione globale: crescita ancora resiliente, inflazione moderatamente più alta e politiche monetarie gradualmente meno restrittive. Il secondo scenario invece è quello di una tensione più persistente. Se la crisi dovesse rendere più difficile o incerto il traffico energetico attraverso lo Stretto di Hormuz, il tema smetterebbe di essere puramente psicologico per diventare pienamente macroeconomico. In altre parole, il petrolio cesserebbe di essere una variabile di breve periodo per trasformarsi in un fattore capace di condizionare direttamente crescita economica, inflazione e politiche monetarie. La variabile chiave, in questo contesto, è il tempo. Alcune settimane di tensione sono generalmente gestibili per il sistema economico globale. Diverso è il caso di uno shock energetico che si prolunghi per mesi: in quel caso il rischio sarebbe quello di passare da uno scenario reflattivo ad uno molto più complesso e potenzialmente stagflattivo. Gli economisti definiscono stagflazione una situazione in cui inflazione elevata e crescita debole coesistono nello stesso momento. L’aumento dei prezzi dell’energia tende infatti ad alimentare l’inflazione, mentre allo stesso tempo riduce il potere d’acquisto dei consumatori e comprime i margini delle imprese, rallentando di fatto l’attività economica. Uno scenario di questo tipo avrebbe conseguenze dirette anche sulle aspettative relative alla politica monetaria. Fino a poche settimane fa il mercato scontava con elevata probabilità una Federal Reserve pronta ad avviare un ciclo di tagli dei tassi nel corso dell’anno. Oggi il dubbio è quasi opposto: se l’energia dovesse alimentare nuove pressioni inflazionistiche, lo spazio per un allentamento monetario potrebbe ridursi sensibilmente. Le banche centrali si troverebbero quindi a dover gestire un equilibrio molto più fragile tra stabilità dei prezzi e sostegno alla crescita economica. A rendere il quadro ancora più complesso contribuisce la struttura tecnica del mercato azionario americano. L’analisi del mercato delle opzioni mostra infatti una configurazione di negative gamma sull’S&P 500, con un punto di massima esposizione nell’area compresa tra 6.550 e 6.600 punti. In un regime di negative gamma i market maker tendono ad amplificare i movimenti dei prezzi: quando il mercato scende sono costretti a vendere per coprirsi, mentre quando sale devono comprare. Questo meccanismo può trasformare movimenti relativamente contenuti in oscillazioni molto più ampie. Parallelamente sta cambiando anche la struttura della volatilità. La curva del VIX, come mostra il grafico 1, si sta spostando verso l’alto soprattutto sulle scadenze più brevi, segnale che gli investitori stanno acquistando protezione immediata contro possibili shock di mercato. È un comportamento tipico delle fasi in cui il mercato percepisce un aumento del rischio sistemico e preferisce pagare un premio pur di proteggersi da movimenti improvvisi. Un ulteriore elemento di complessità riguarda il posizionamento degli investitori professionali. Secondo diverse stime, il mercato presenta oggi uno dei livelli più elevati di copertura tramite opzioni put sull’S&P 500 mai registrati. Il paradosso è che proprio questa protezione diffusa può rendere i rimbalzi iniziali piuttosto fragili: spesso infatti i movimenti rialzisti sono alimentati più dalla chiusura delle posizioni short che da un reale ritorno della domanda di rischio. In questo contesto assume un ruolo davvero importante anche il comportamento dei fondi quantitativi e dei cosiddetti CTA, gli operatori sistematici che reagiscono meccanicamente ai movimenti dei prezzi aumentando l’esposizione nei trend e riducendola rapidamente nelle fasi di ribasso. (grafico 2)
I dati mostrano come il posizionamento di questi operatori sull’azionario americano si stia riducendo con decisione nelle ultime settimane. Osservando la dinamica emerge una certa somiglianza con quanto accadde prima della correzione di marzo-aprile 2025: una prima riduzione del posizionamento seguita da una seconda fase di alleggerimento che coincise con l’avvio della parte più violenta del ribasso. Naturalmente la storia non si ripete mai nello stesso modo, ma il comportamento dei fondi sistematici merita particolare attenzione perché i mercati moderni sono sempre più influenzati dai loro flussi. Il quadro complessivo che emerge è quello di un contesto più fragile rispetto a pochi mesi fa. Se il petrolio dovesse restare su livelli elevati per un periodo prolungato, l’economia globale potrebbe trovarsi di fronte a una combinazione di inflazione più persistente, crescita più debole e mercati finanziari più volatili. In un ambiente di questo tipo la duration obbligazionaria potrebbe non offrire più la stessa protezione lineare degli ultimi anni, mentre l’azionario deve confrontarsi con un doppio rischio: tassi reali potenzialmente più elevati e utili societari sotto pressione. Per questo motivo ciò che stiamo osservando non può essere interpretato come un semplice movimento speculativo sul petrolio. Si tratta piuttosto di una progressiva ri-prezzatura dei fondamentali macroeconomici: inflazione attesa, traiettoria dei tassi, crescita futura e valutazioni di mercato vengono ricalibrate simultaneamente. In uno scenario di questo tipo la disciplina diventa la vera difesa dell’investitore. Potrebbe essere ancora prematuro interpretare ogni ribasso come un’opportunità di acquisto. In molte fasi di mercato dominate dalla volatilità può risultare più prudente ridurre il rischio nei rimbalzi, mantenere liquidità e attendere che la volatilità stessa inizi a segnalare la fine della fase di stress. Perché, come spesso accade nei momenti di maggiore incertezza finanziaria, la regola più importante resta sempre la stessa: «Nessuna emozione, nessuna magia, solo strategia». Buon investimento.
DISCLAIMER
Lo scopo del presente documento è esclusivamente informativo e non rappresenta in alcun modo una raccomandazione o un suggerimento d’investimento, implicito o esplicito, rispetto a strategie d’investimento o agli strumenti finanziari e il lettore-investitore si assume la totale responsabilità delle sue decisioni o interpretazioni.